En copropriété, la question « qui doit assurer quoi ? » revient sans cesse, et la confusion est fréquente. Entre l’assurance de l’immeuble portée par le syndic, celle du lot par le copropriétaire et celle du locataire, chacun a son rôle, et un maillon manquant peut coûter cher au moment d’un sinistre. Voici comment se répartissent les responsabilités et comment éviter les trous de couverture.
En copropriété, l'assurance se répartit sur trois niveaux : le syndic assure l'immeuble et les parties communes (obligatoire) ; chaque copropriétaire assure son lot (habitation s'il occupe, PNO s'il loue, obligatoire depuis la loi ALUR au moins en RC) ; le locataire assure le logement qu'il occupe. Les parties communes relèvent de la copropriété, les parties privatives de chacun. Vérifier chaque niveau évite les trous de couverture.
Le socle : l’assurance de l’immeuble par le syndic
La copropriété, représentée par son syndic, a l’obligation d’assurer l’immeuble en responsabilité civile, et en pratique de le couvrir par une assurance multirisque immeuble.
Cette assurance collective protège :
- la structure du bâtiment ;
- les parties communes (hall, cage d’escalier, toiture, façades, ascenseur…) ;
- la responsabilité civile de la copropriété.
C’est le socle : il couvre ce qui appartient à tous. Mais il ne couvre pas l’intérieur des lots privatifs, qui relève de chaque copropriétaire.
L’étage individuel : l’assurance du lot
Depuis la loi ALUR, chaque copropriétaire doit être assuré au moins en responsabilité civile pour son lot. Concrètement, deux situations :
- le copropriétaire occupant souscrit une assurance habitation classique pour son logement ;
- le copropriétaire bailleur (qui loue son lot) souscrit une assurance PNO (propriétaire non occupant).
Cette assurance individuelle couvre les parties privatives : l’intérieur du lot, que l’assurance de l’immeuble ne prend pas en charge. Pour approfondir le cas du bailleur, voyez notre article sur l’assurance PNO.
Le troisième acteur : le locataire
Si le lot est loué, un troisième niveau s’ajoute :
- le locataire a l’obligation légale de s’assurer pour le logement qu’il occupe ;
- le propriétaire bailleur conserve sa PNO pour couvrir ce que l’assurance du locataire ne couvre pas (vacance, bâti, recours).
On a donc, pour un lot loué, trois niveaux de couverture : l’immeuble (syndic), le lot (bailleur via PNO), et le logement occupé (locataire). Chacun a son rôle.
Parties communes, parties privatives : la ligne de partage
La clé de tout le système tient dans cette distinction :
- les parties communes (structure, hall, toiture, escaliers) relèvent de l’assurance de la copropriété ;
- les parties privatives (l’intérieur de chaque lot) relèvent de l’assurance de chaque copropriétaire ou locataire.
Bien comprendre cette ligne de partage, c’est éviter de croire à tort qu’un dommage est couvert par « l’assurance de l’immeuble » alors qu’il relève de son assurance personnelle, ou l’inverse.
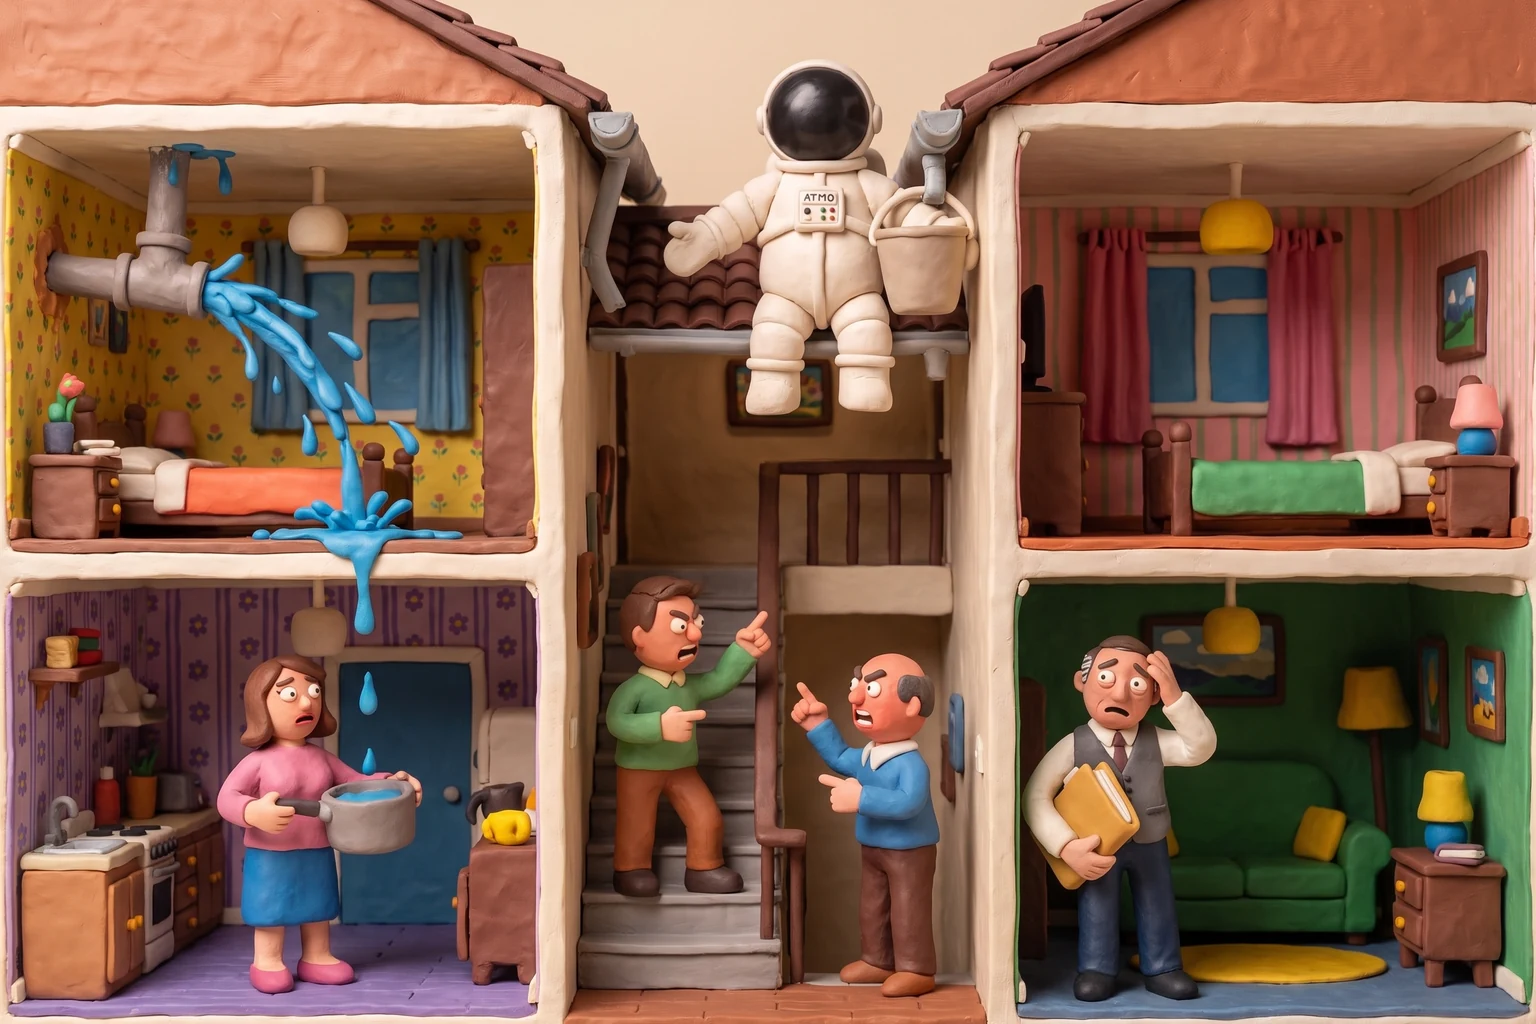
Un sinistre classique en copropriété, le dégât des eaux entre deux appartements, peut mettre en jeu plusieurs contrats : celui du lot d'où vient la fuite, celui du lot endommagé, parfois celui de l'immeuble si les parties communes sont concernées. Si l'un des maillons n'est pas assuré, la gestion du sinistre se complique et des frais peuvent rester sans prise en charge. D'où l'importance que chaque niveau soit bien couvert.
Éviter les trous de couverture
La bonne pratique est de vérifier que chaque niveau est assuré :
- l’immeuble par le syndic (assurance multirisque immeuble) ;
- le lot par le copropriétaire (habitation ou PNO) ;
- le logement occupé par le locataire.
Un maillon manquant ne se voit pas tant qu’il n’y a pas de sinistre, mais il se paie cher le jour venu. Faire ce point régulièrement, surtout en cas de mise en location, sécurise l’ensemble.
Si vous êtes copropriétaire, vérifiez deux choses : que la copropriété est bien assurée (le syndic doit le justifier), et que votre lot l'est correctement selon votre situation (habitation si vous occupez, PNO si vous louez). Les trous de couverture en copropriété viennent presque toujours d'un niveau qu'on croyait couvert par un autre. Une vérification simple évite de lourdes surprises.
En résumé
L’assurance en copropriété repose sur une répartition claire :
- le syndic assure l’immeuble et les parties communes (obligatoire) ;
- le copropriétaire assure son lot (habitation ou PNO, obligatoire depuis ALUR) ;
- le locataire assure le logement qu’il occupe ;
- parties communes = copropriété, parties privatives = chacun ;
- vérifier chaque niveau évite les trous de couverture.
Copropriété, lot occupé ou loué : Atmo Assurances vous aide à couvrir le bon niveau (multirisque immeuble, habitation, PNO) et à éviter les trous de garantie. Voir notre offre multirisque immeuble ou obtenir votre devis.