C’est l’angle mort de nombreux indépendants : ils pensent à leur mutuelle santé, rarement à ce qui se passerait s’ils ne pouvaient plus travailler. Or, contrairement au salarié, le travailleur non salarié dispose d’une protection sociale obligatoire très faible. Un arrêt long peut faire chuter brutalement ses revenus. La prévoyance TNS existe pour combler ce trou. Voici pourquoi elle est vitale et comment la mettre en place.
La protection sociale obligatoire du TNS est faible : indemnités limitées, couverture invalidité-décès insuffisante. La prévoyance TNS comble ce trou avec des indemnités journalières, une rente d'invalidité, un capital décès et souvent une rente éducation. Elle est déductible via la loi Madelin (sauf micro-entrepreneur au régime micro). Points clés : viser des indemnités couvrant vos charges fixes et surveiller les délais de franchise.
Le trou de protection du travailleur indépendant
La réalité est mal connue : la protection sociale obligatoire d’un TNS est bien plus faible que celle d’un salarié. Concrètement :
- les indemnités journalières en cas d’arrêt sont limitées, parfois soumises à un délai de carence important ;
- la couverture en cas d’invalidité est souvent insuffisante pour maintenir le niveau de vie ;
- la protection décès pour les proches est limitée.
Pour un indépendant dont l’activité s’arrête, ce trou de protection peut se traduire par une chute brutale des revenus, au pire moment. C’est le risque le plus sous-estimé de l’indépendance.
Ce que couvre la prévoyance TNS
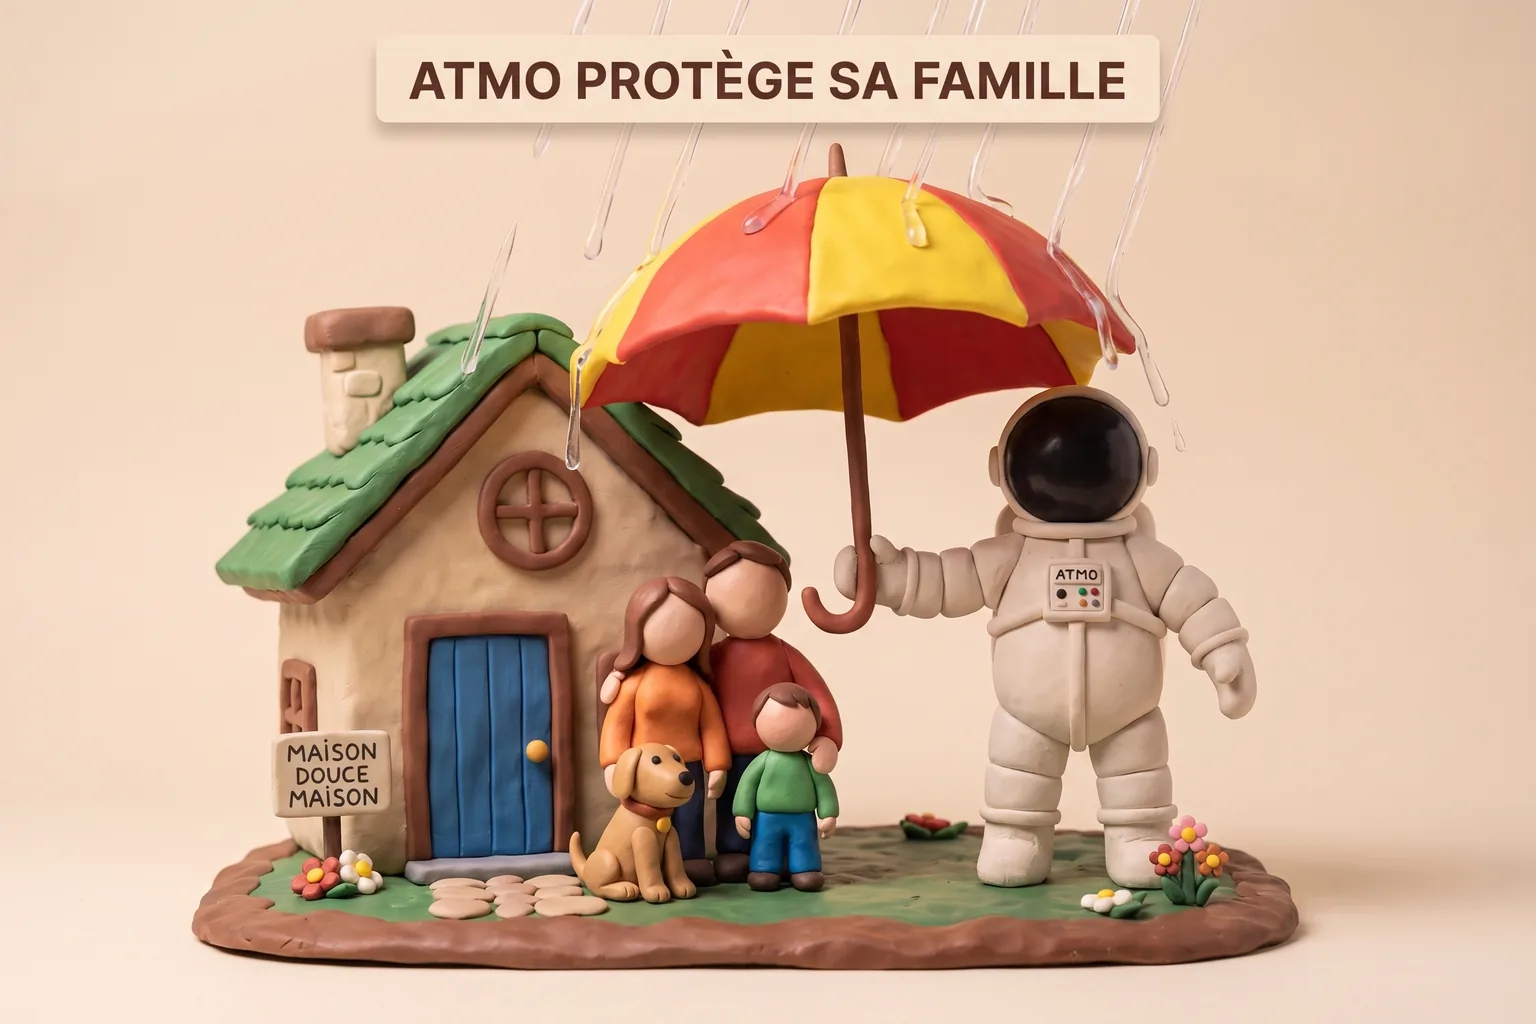
La prévoyance TNS reconstitue une protection digne de ce nom, autour de plusieurs garanties :
- des indemnités journalières en cas d’arrêt de travail, pour compenser la perte de revenus ;
- une rente d’invalidité, en cas d’incapacité durable à exercer ;
- un capital ou une rente décès, pour protéger financièrement les proches ;
- souvent une rente éducation pour les enfants.
Ces garanties se calibrent sur les revenus et les charges du foyer, avec un objectif : maintenir le niveau de vie malgré l’arrêt de l’activité.
L’avantage Madelin
Comme pour la santé, la prévoyance du TNS bénéficie de la loi Madelin : les cotisations sont déductibles du revenu imposable, dans une limite calculée, sous conditions (contrat éligible, cotisations sociales à jour).
Cet avantage réduit le coût réel de la couverture. Coupler mutuelle santé et prévoyance sous Madelin, comme nous l’expliquons dans notre article sur la mutuelle TNS Madelin, est souvent la stratégie la plus cohérente pour un indépendant.
Le micro-entrepreneur n'échappe pas au trou de protection : sa couverture obligatoire est également faible. Il peut et devrait souscrire une prévoyance, même s'il ne bénéficie pas de la déduction Madelin au régime micro. Ne pas avoir d'avantage fiscal n'est pas une raison pour rester sans protection : en cas d'arrêt, c'est la couverture qui compte, pas la fiscalité.
Bien calibrer ses garanties
Une prévoyance TNS efficace repose sur quelques réglages clés :
- le montant des indemnités journalières, qui doit couvrir vos charges fixes (professionnelles et personnelles) en cas d’arrêt ;
- les délais de franchise : plus ils sont courts, plus l’indemnisation démarre tôt ;
- le niveau de la rente d’invalidité, pour un arrêt durable ;
- le capital décès, ajusté à vos crédits et à votre situation familiale.
Une couverture bien dimensionnée fait la différence entre un arrêt surmontable et une situation financière critique.
Calculez précisément vos charges fixes mensuelles (crédit, loyer pro, prélèvements sociaux, train de vie) et calez le montant de vos indemnités journalières dessus. Beaucoup d'indépendants sous-estiment ce chiffre et se retrouvent avec des indemnités insuffisantes. Une prévoyance calibrée sur vos vraies charges, c'est la garantie de tenir financièrement en cas d'arrêt prolongé.
En résumé
La prévoyance TNS est la protection vitale de l’indépendant :
- la protection obligatoire du TNS est faible (arrêt, invalidité, décès) ;
- la prévoyance couvre indemnités journalières, invalidité, décès et rente éducation ;
- elle est déductible via Madelin (sauf micro-entrepreneur au régime micro) ;
- calibrez les indemnités sur vos charges fixes et surveillez les franchises ;
- même sans avantage fiscal, la protection reste prioritaire.
Indépendant, artisan, commerçant ou libéral : Atmo Assurances met en place votre prévoyance TNS calibrée sur vos charges réelles, en optimisant la déduction Madelin. Voir notre offre prévoyance pro ou obtenir votre devis.