Vous faites construire votre maison, et on vous parle de la dommage-ouvrage comme d’une obligation, tout en vous glissant qu’en tant que particulier, vous ne risquez pas de sanction si vous ne la prenez pas. Alors, est-ce une dépense évitable ou une vraie protection ? La réponse est claire dès qu’on regarde deux moments : le jour d’un gros défaut, et le jour où vous revendez. Voici pourquoi elle en vaut la peine.
Pour un particulier qui fait construire, la dommage-ouvrage est légalement obligatoire mais sans sanction pénale. La négliger est pourtant risqué : elle permet d'être indemnisé vite en cas de sinistre décennal (sans procès), et surtout elle est décisive à la revente dans les 10 ans (son absence freine la vente et vous expose). Prime unique de 2 à 5 % du coût de construction, à souscrire avant le chantier. Un investissement souvent très rentable.
L’obligation sans sanction : le piège du “pas obligatoire”
La dommage-ouvrage est, en principe, obligatoire pour toute personne qui fait construire. Mais il y a une nuance : la sanction pénale de son absence ne s’applique pas au particulier qui construit pour lui-même.
Beaucoup en tirent une conclusion hâtive : « ce n’est pas obligatoire pour moi, je peux m’en passer et économiser ». C’est une fausse bonne idée. L’absence de sanction pénale ne supprime ni l’obligation civile, ni surtout les conséquences pratiques, qui sont lourdes. L’économie immédiate se paie très cher le jour d’un problème.
La vraie valeur : l’indemnisation rapide
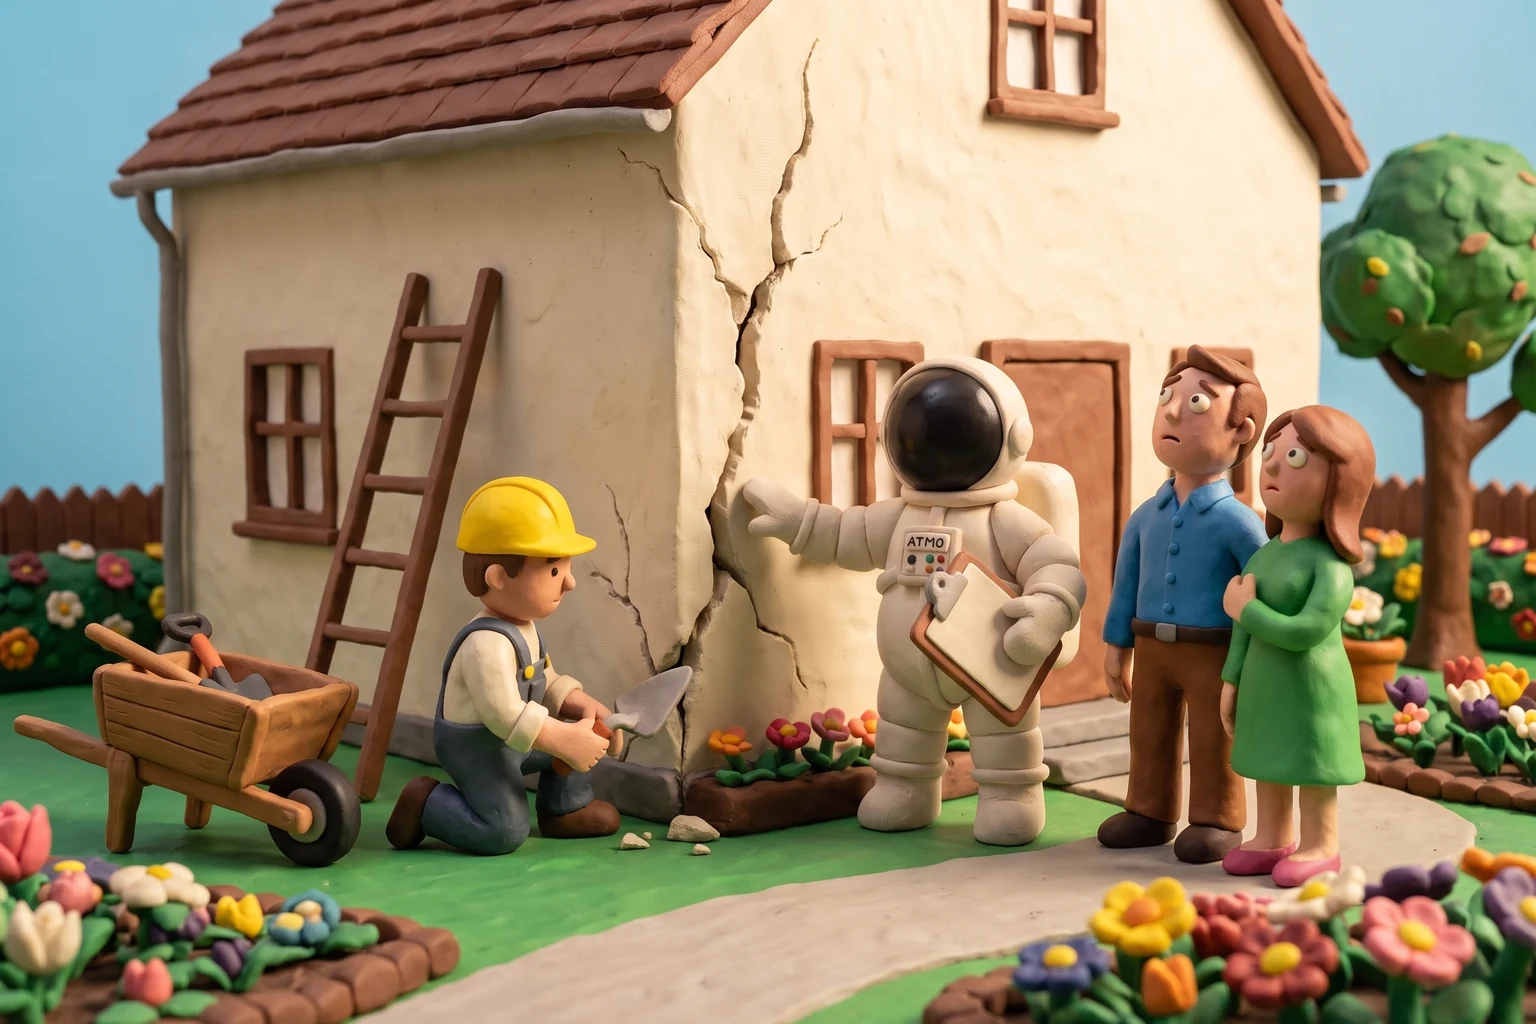
Le premier intérêt de la dommage-ouvrage tient en un mot : le temps. En cas de sinistre relevant de la garantie décennale (fissures graves, infiltrations, défaut d’étanchéité), le mécanisme est le suivant :
- Vous déclarez le sinistre à votre assureur dommage-ouvrage.
- Il préfinance les réparations, sans attendre.
- Il se retourne ensuite lui-même contre les constructeurs responsables.
Sans dommage-ouvrage, c’est à vous d’engager une procédure contre les constructeurs pour être indemnisé, ce qui peut prendre des années. Pendant ce temps, vous vivez avec le désordre, voire dans un logement dégradé. La dommage-ouvrage vous évite ce parcours du combattant.
Le vrai déclencheur : la revente
C’est souvent l’argument qui emporte la décision. Si vous revendez votre maison dans les 10 ans suivant la construction, vous devez indiquer à l’acheteur si une dommage-ouvrage a été souscrite.
En son absence :
- l’acheteur peut se retourner contre vous en cas de sinistre décennal après la vente ;
- de nombreux acheteurs, bien conseillés, renoncent ou négocient à la baisse face à un bien sans dommage-ouvrage ;
- la vente est plus difficile et plus lente.
À l’inverse, un bien couvert par une dommage-ouvrage rassure l’acheteur, qui hérite d’une protection déjà en place. C’est un argument de vente concret. Ce que vous auriez « économisé » en ne la souscrivant pas peut vous coûter bien plus au moment de vendre.
Ne pas souscrire de dommage-ouvrage pour économiser quelques milliers d'euros peut se traduire, plus tard, par : une procédure longue et coûteuse en cas de sinistre, une revente compliquée, voire une mise en cause personnelle par l'acheteur. Le calcul est vite fait : la prime unique de la dommage-ouvrage est sans commune mesure avec ces risques. C'est une protection du patrimoine, pas une dépense superflue.
Combien elle coûte et quand la souscrire
La dommage-ouvrage se paie en une seule fois (prime unique), généralement 2 à 5 % du coût de la construction. C’est un budget à anticiper dès le montage financier du projet, car il s’ajoute au coût des travaux.
Le timing est impératif : elle doit être souscrite avant l’ouverture du chantier. Souscrire en cours de chantier est difficile et plus cher ; après réception, c’est quasi impossible. Elle se prépare donc en amont, comme le permis ou le financement.
Notez que la dommage-ouvrage n’est qu’une partie du dispositif de protection en construction. Pour comprendre son articulation avec la décennale, voyez notre article décennale ou dommage-ouvrage.
Intégrez la dommage-ouvrage dans votre budget de construction dès le départ, au même titre que les travaux : c'est le meilleur moyen de ne pas être tenté d'y renoncer en fin de montage financier. Et conservez précieusement toutes les attestations décennales de vos artisans : avec la dommage-ouvrage, elles forment le dossier qui protège votre maison et facilite sa revente pendant 10 ans.
En résumé
Pour un particulier qui fait construire, la dommage-ouvrage est un vrai investissement de protection :
- obligatoire mais sans sanction pénale pour le particulier : la négliger reste risqué ;
- elle permet une indemnisation rapide en cas de sinistre, sans procès ;
- elle est décisive à la revente dans les 10 ans ;
- prime unique de 2 à 5 % du coût de construction ;
- à souscrire avant l’ouverture du chantier.
Vous faites construire votre maison ? Atmo Assurances met en place votre dommage-ouvrage au juste prix et vérifie la cohérence des décennales de vos artisans, pour protéger votre bien et faciliter sa revente. Voir notre offre dommage-ouvrage ou obtenir votre devis.